Retraite & prévoyance
Bien vivre sa retraite : trouver son rythme et préparer son budget
Bien vivre sa retraite suppose de trouver son rythme et d’anticiper son budget. Des pistes concrètes pour préparer cette nouvelle étape.
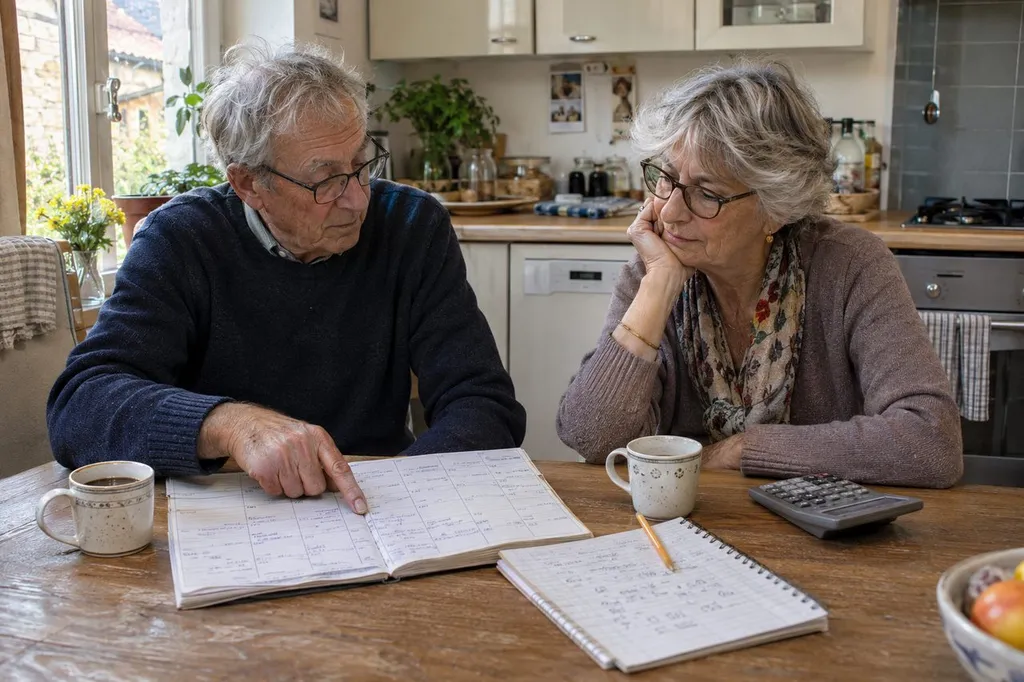
Sept jours par semaine à organiser autrement : le passage à la retraite change autant le rythme que les revenus. La liberté nouvelle peut réjouir et dérouter à la fois. Pour préparer cette transition, mieux vaut examiner ensemble le temps disponible, les dépenses et les relations que l’on souhaite préserver.
Comment organiser son temps libre et trouver son rythme ?
Le départ ne demande pas de remplir immédiatement son agenda. Une semaine entièrement libre peut sembler reposante au début, puis manquer de repères. À l’inverse, multiplier les engagements risque de recréer une contrainte dont on souhaitait justement se libérer.
Pour organiser sa journée à la retraite, quelques points fixes suffisent : une heure de lever assez régulière, un moment dehors ou un repas partagé. Garder des plages disponibles permet aussi de composer avec la fatigue, les imprévus et les envies du moment.
Définir ses projets personnels aide à distinguer ce qui compte vraiment de ce que l’on croit devoir faire. Apprendre une langue, jardiner, lire, transmettre un savoir ou voyager ne mobilise ni le même budget ni la même énergie. Commencer par une activité facile à interrompre laisse le temps de vérifier qu’elle plait.
Profiter de sa retraite pour réaliser ses rêves ne signifie pas tout remettre à plus tard. Un projet de voyage peut par exemple commencer par une sortie proche, avant de réserver un séjour plus long. Le plaisir compte autant que l’ambition.
Comment planifier financièrement sa retraite sans se priver de projets ?
Le bon point de départ est le revenu net réellement attendu : pensions de base et complémentaires, puis autres ressources régulières, si elles existent. Les estimations restent à confirmer auprès des régimes concernés. Le portail public Info Retraite permet d’accéder à ses informations et démarches.
Ensuite, comparez ce revenu aux dépenses futures plutôt qu’au seul salaire perdu. Les trajets professionnels peuvent diminuer, tandis que les loisirs, le chauffage ou certaines dépenses de santé prennent davantage de place. Un crédit achevé change aussi l’équilibre du foyer.
| Poste | Questions à examiner |
|---|---|
| Logement | Loyer ou crédit, charges, entretien et travaux à prévoir |
| Vie courante | Alimentation, transport, abonnements et aide éventuelle aux proches |
| Santé | Complémentaire, soins et dépenses restant à charge |
| Projets et imprévus | Loisirs, voyages, remplacement d’équipement et épargne disponible |
Pour rendre l’exercice concret, un foyer qui reçoit 2 000 euros nets par mois et dépense 1 800 euros dispose théoriquement de 200 euros. Ce reste doit encore couvrir les dépenses irrégulières non comprises dans le calcul. Si elles représentent en moyenne 100 euros par mois, la marge descend à 100 euros. Ce sont des montants fictifs, pas un budget type.
Pour trancher : La marge restante couvre-t-elle aussi les dépenses irrégulières et une réserve accessible ? Si oui, un projet récurrent peut être envisagé. Sinon, mieux vaut ajuster son cout ou son calendrier avant de s’engager.
Je trouve utile de distinguer l’argent disponible rapidement des sommes placées à plus long terme. Un placement peut comporter des frais, un risque de perte ou des conditions de retrait : son rendement futur ne doit pas servir de revenu certain dans le budget.
Comment prendre soin de sa santé et bien vieillir physiquement ?
Bien vieillir ne se résume pas à l’absence de maladie. Il s’agit aussi de préserver, autant que possible, son autonomie et les activités auxquelles on tient. Les capacités et les besoins diffèrent selon les personnes.
Pratiquer une activité physique peut prendre des formes simples : marcher, jardiner, danser ou rejoindre un groupe adapté. Le bon niveau dépend de l’état de santé et des habitudes antérieures. En cas de maladie, de douleur ou de reprise après une longue interruption, un échange avec un professionnel de santé aide à choisir une activité appropriée.
Veiller à avoir une bonne alimentation ne suppose pas un régime identique pour tous. Des repas variés, pris régulièrement, et une hydratation adaptée constituent des repères généraux. Une difficulté à manger, une perte de poids involontaire ou une fatigue persistante méritent un avis médical.
Les rendez-vous de prévention et les dépistages dépendent notamment de l’âge et de la situation personnelle. Pour vérifier ceux qui vous concernent, adressez-vous à votre médecin ou consultez l’Assurance maladie. Vérifiez aussi votre complémentaire santé : comparez les garanties utiles, les exclusions et le reste à charge, pas seulement la cotisation d’une mutuelle senior.
Le logement mérite la même attention. Un éclairage insuffisant, un accès difficile à la douche ou des escaliers compliqués peuvent devenir gênants. Avant d’envisager de gros travaux, repérez les obstacles quotidiens et renseignez-vous sur les solutions et aides éventuelles auprès de votre caisse de retraite ou de votre commune.
Comment bien vivre sa retraite seul ou en couple ?
Entretenir des liens sociaux demande parfois une démarche volontaire lorsque les échanges professionnels disparaissent. Si l’on vit seul, un rendez-vous régulier dans une association, une bibliothèque ou un groupe de marche peut créer une occasion de rencontre sans obligation de sociabilité permanente.
Pour savoir que faire à la retraite quand on est seule, partez des activités qui plaisent déjà. Une personne qui aime lire peut rejoindre un cercle de lecture ; une autre préférera aider ponctuellement une association. La fréquence doit rester compatible avec ses moyens de transport et son énergie.
En couple, le défi est différent : la présence quotidienne change le partage de l’espace et des tâches. Parler du temps passé ensemble, des moments séparés et des dépenses communes évite de supposer que les deux personnes ont les mêmes attentes. Chacun peut conserver ses propres relations et projets.
Comment bien vieillir psychologiquement ? Il n’existe pas de recette unique. Apprendre, jouer, lire ou pratiquer des exercices liés au bien-être mental peut apporter du plaisir et structurer la journée, sans garantir un résultat médical. Si la solitude ou la tristesse s’installe, en parler à un proche ou à un professionnel de santé est une première étape.
Questions fréquentes
Quels sont les 10 conseils pour bien vieillir ?
Gardez un rythme qui vous convient ; bougez selon vos capacités ; mangez varié ; hydratez-vous ; prenez soin de votre sommeil ; suivez vos rendez-vous de santé ; entretenez vos relations ; stimulez votre curiosité ; adaptez votre logement ; vérifiez régulièrement votre budget. Ces pistes sont à ajuster à votre situation, et ne remplacent pas un suivi médical.
Quelle est la plus belle phrase sur la retraite ?
Il n’existe pas de phrase universellement reconnue comme la plus belle. Pour exprimer l’idée d’un nouveau départ, on peut simplement écrire : « La retraite ouvre du temps pour choisir ce qui compte. » L’intérêt de la formule est de laisser chacun définir ses priorités.
Quel est le montant d’une retraite confortable ?
Il n’existe pas de montant valable pour tous. Un propriétaire sans crédit, un locataire et une personne qui aide financièrement un proche n’ont pas les mêmes besoins. Le repère utile est le revenu net qui couvre les charges, les projets et les dépenses irrégulières, avec une marge pour les imprévus.
Quelles sont les 10 erreurs financières à éviter pour la retraite ?
Voici les principales erreurs à examiner avant de fixer son budget :
- Confondre estimation de pension et montant effectivement versé.
- Oublier une pension ou une ressource dans le calcul.
- Comparer son revenu futur à son seul salaire brut.
- Omettre les dépenses annuelles ou exceptionnelles.
- Sous-estimer le logement et son entretien.
- Négliger les dépenses de santé restant à charge.
- Engager tout son argent sans réserve accessible.
- Considérer un rendement futur comme garanti.
- Financer un projet récurrent sans vérifier sa durée.
- Prendre une décision de transmission sans examiner ses conséquences.
Par quoi commencer pour préparer les prochains mois ?
Commencez par réunir vos estimations de pension et vos relevés de dépenses. Classez ensuite les charges fixes, les dépenses variables et les projets que vous souhaitez financer. Si le résultat est incertain, construisez aussi une version prudente du budget, sans compter sur une ressource hypothétique.
Choisissez ensuite quelques repères pour votre semaine : une activité pour le plaisir, une occasion de contact et du temps libre non attribué. Après quelques semaines, demandez-vous ce qui vous manque ou vous pèse. Modifier ce programme n’a rien d’un échec.
Enfin, si la retraite conduit à réfléchir à la transmission, séparez ce sujet du budget courant. Comprendre la réserve héréditaire, distinguer les frais liés à une succession ou examiner le sort d’un contrat de capitalisation en cas de décès peut aider à préparer les bonnes questions. Pour une décision engageant votre famille ou votre patrimoine, un notaire pourra examiner votre situation.